引言
在本系列关于EO 14411的文章(点击查看)中,我们曾指出,美国海关正在推进一项结构性改革:不再仅仅追问“货物是否合规进口”,而是转向“进口主体是否具备持续合规能力,以及是否应被赋予进入美国市场的资格”。登记进口商(Importer of Record,下称“IOR”)监管体系,正是这一转向的落点。
2026年11月6日,美国国土安全部及美国海关与边境保护局(U.S. Customs and Border Protection,下称“CBP”)在《联邦公报》公布《外国登记进口商强化要求》临时最终规则(Heightened Requirements for Foreign Importers of Record,Interim Final Rule,下称“IFR”),以落实EO 14411第2条关于加强海关执法的改革要求[1]。该规则将于2027年1月5日生效,评论意见的提交期限截至同日,旨在解决外国IOR追责困难所引发的关税流失、执法失效与安全风险,并为美国IOR恢复竞争公平。
IFR的核心,是以实质标准区分“美国IOR”与“外国IOR”,并实施分类管理。外国IOR的申报路径受到明显限制,必须自身通过“海关—商界反恐伙伴计划”(Customs Trade Partnership Against Terrorism,下称“CTPAT”[2])验证,或者委托通过CTPAT验证的美国持牌报关行,方可办理消费申报。[3]与此同时,IFR要求报关行充当“守门人”的角色,核实其客户是否符合美国IOR条件,核实记录须自核实之日起保存五年,相关违规责任相应加重。[4]报关行可以申请延期完成客户核验义务,但最迟仍须于2027年5月6日全面合规;[5]该延期不适用于进口商义务相关规定。
对于大量中国出海企业和出口电商企业而言,IFR所影响的是进口主体的资格基础。过去常见的清关安排,例如由注册在美国但缺乏美国受益所有人或境内有形资产的子公司担任IOR,或由并非货物所有人或购买人的名义主体担任IOR,在新标准下可能普遍落入外国IOR范畴,从而需要按照IFR的要求调整既有清关架构和申报路径。
本文将结合IFR的主要内容及CBP发布的官方问答、参考指南,对该规则的出台背景和适用范围、带来的重要监管变化及中国出海企业应重点关注的实务问题进行分析。
IFR出台背景与适用范围
IFR出台前,CBP对美国IOR和外国IOR原则上实施合并管理,外国主体取得进口商编号的条件甚为简便。美国主体与外国主体只需通过提交CBP Form 5106申请CBP分配编号,或以美国国税局雇主识别号(EIN)完成登记,即可取得IOR身份并办理申报[6];其中部分IOR虽然填报了美国地址,但在美国没有实际经营和资产,属于“空壳公司”。
CBP认为,当IOR的资产、人员和经营活动均位于美国境外时,其开展审计、现场核查、追缴税款和执行处罚更加困难。[7]此外,外国IOR可注销原实体并以新设公司继续进口,以规避税款追缴与实货申报(live entry)、终止即时放行资格(discontinue immediate delivery privileges)等相应执法措施的适用。[8]2020年1月1日至2026年8月27日,CBP经审计认定外国IOR造成税款流失11.6亿美元,实际追回3,570万美元,回收率3.1%;同期美国IOR的流失额为43亿美元,追回6.54亿美元,回收率15.2%。[9]与此同时,外国IOR每笔申报的平均未缴账单金额高于美国IOR;非CTPAT验证的外国IOR每份进口汇总申报的平均未缴账单金额为34.08美元,而CTPAT验证的外国IOR仅为1.21美元。[10]这一差距正是CBP在IFR中将CTPAT验证作为降低外国IOR风险措施的基础。
关于适用范围,IFR适用于正式消费申报,以及需要使用CBP Form 3461、Form 7501或其电子等效文件的非正式消费申报,具体对应非正式申报的第11、12、13类。消费申报不限于进口时的申报,亦包括自保税仓库或对外贸易区提取供消费时的申报。[11]值得注意的是,IFR并未全面禁止外国IOR使用非正式申报程序。EO 14411第2(b)条要求CBP实施该项禁令,IFR未予实施,目前仅限于将CTPAT验证要求适用于第11、12、13类非正式申报;CBP表示将持续监控,并保留未来通过规则制定全面禁止的空间。[12]
重大变化一:对美国IOR与外国IOR实行分类管理
IFR在制度层面将美国IOR与外国IOR分类管理,并以形式和实质双重标准收紧了美国IOR的资格定义。
根据新增19 C.F.R. §§110.1—110.3[13],美国IOR包括:
1. 个人:美国公民或合法永久居民;以及
2. 实体:依美国法律设立、位于美国,并在任何时候满足下列条件之一的实体:
(1)受益所有人路径:受益所有人(beneficial owner)中至少51%为美国公民或合法永久居民且对该实体拥有控制权;[14]或者
注:“受益所有人”须穿透至自然人,多层持股不能阻断穿透,包括直接或间接对实体行使实质控制者,以及拥有或控制不低于25%所有权权益者;特定未成年子女、名义持有人、中介、普通雇员、仅有继承权者与普通债权人等不包括在内。[15]
(2)在美不动产路径:直接持有显著金额(significant amount)的未设定负担的美国不动产。[16]
注:“显著金额”并未在IFR正文中被定义,CBP在官方问答中给出的口径为IOR上一年度进口申报货值(entered value)的100%或2,000万美元,两者取较高者[17];不动产存在抵押等权利负担时,仅计算无负担净值。[18]由于该量化标准目前仅存在于问答而非法规文本,其确定性较弱,企业应关注后续是否被纳入正式修订及个案中的执行口径。
不符合上述条件的IOR,一律构成外国IOR。[19]IFR同时明确,是否具备美国IOR资格,须经CBP核查。在核查实体是否满足“位于美国”进而具有美国IOR资格时,CBP将考虑该实体整体经营的规模,以及是否为在美无实质存在的外国制造商的工具;亦可结合其主要营业地、在美实际存在与经营活动、在美有形资产(不含应收账款)、盈利能力与资本充实程度等因素综合判断。[20]据此,一家在美注册、但由外国母公司实际控制且仅具有限在美存在的子公司,仍可能被归入外国IOR。
需要特别注意的是,IFR要求美国IOR在任何时候(at all times)均满足上述资格条件,资格声明须在每一票申报中逐票作出。[21]这意味着IOR分类不是一次性的登记结论,而是随股权结构、控制关系、资产状况或经营情况变化而持续浮动的状态。CBP在问答中亦确认,受益所有人变动或无负担美国不动产金额的增减,都可能改变一实体作为美国IOR或外国IOR的身份。[22]因此,企业须建立持续监控机制,而非在生效日前完成一次自查即告结束。
重大变化二:外国IOR的申报路径受到限制
自2027年1月5日(IFR生效之日)起,外国IOR仅能通过以下两条路径办理消费申报:[23]
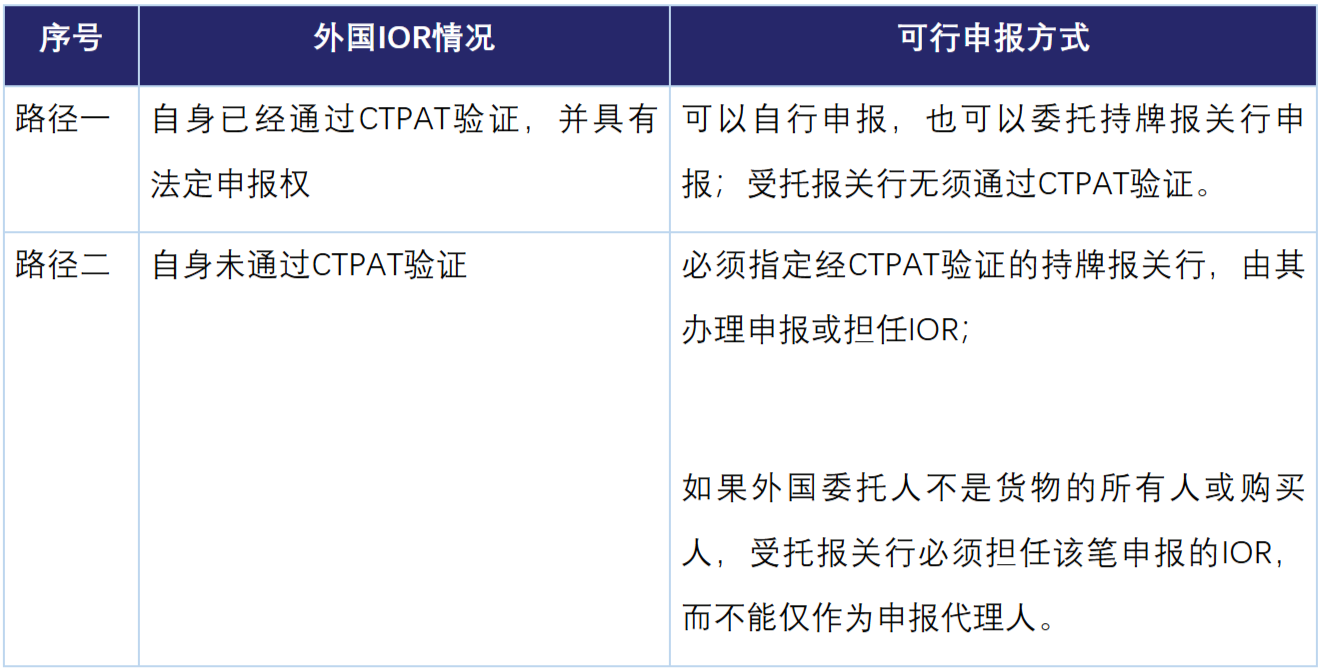
根据CBP口径,目前只有加拿大外国IOR有资格以外国IOR身份取得相关CTPAT验证。[24]因此,对于以中国公司等非加拿大主体作为IOR的企业,现实路径是尽快落实指定符合要求的美国报关行,而非短期内自行申请验证。CBP参考指南进一步提示,如果未满足相应的CTPAT验证要求,ACE系统可能会拒绝涉及外国IOR的进口汇总申报的提交。[25]这意味着,未满足上述路径的外国IOR,在系统层面即可能无法提交申报单汇总,从而无法顺利完成清关。
CBP估算,2020年10月至2026年2月有申报记录的3,100家报关行中,21%已获CTPAT验证(validated)、1%处于认证状态(certified)、78%未获验证[26];同期,外国IOR中仅0.4%自身经CTPAT验证,约68%已使用CTPAT验证报关行,其余约32%须更换报关行或自行取得验证。[27]CBP已在官方网站公布经CTPAT验证的持牌报关行动态名单,具体链接请见文末。[28]
重大变化三:美国IOR的声明与报关行的核验义务
新规要求,美国IOR在提交进口申报(entry)和进口汇总申报(entry summary)时,需对其是否符合美国IOR条件作出声明。CBP Form 3461、Form 7501及其电子等效文件将新增相关勾选框和识别字段。[29]
如果CBP认定美国IOR声明不准确,可以要求实货申报,即在放行前须提交完整进口汇总申报并缴纳预计税费,同时可以终止即时放行资格,以及处以罚款等。[30]因此,声明不实的影响不限于行政处罚,可能因通关受限而产生额外的现金流占用、滞港费、仓储费、查验延误以及下游断货等不利后果。
报关行在代客户作出美国IOR声明之前,必须核实客户是否符合美国IOR的资格条件。为此,报关行应当要求并审阅客户的相关记录,包括但不限于美国公民身份或合法永久居民身份的证明、公司章程、财务报表与账目、采购凭证或所有权凭证。[31]上述记录应当自核查之日起保存五年。[32]报关行知悉客户不符合美国IOR条件的,不得再代其作出该项声明;未获CTPAT验证的报关行,亦不得为未经CTPAT验证的外国IOR办理消费申报。CBP参考指南进一步要求,报关行应在与IOR合作期间进行持续核查,而非仅于客户准入时审查一次。[33]此外,报关行在代委托人办理海关业务之前,须取得有效的授权委托书,包括代委托人作为IOR的情形。[34]报关行无需向CBP提交该授权委托书,但应当按规定保存,以供CBP备查。
就违规后果而言,CBP还修订了处罚指引,取消原来仅在存在欺诈或从违规中受益两种情形下对报关行适用19 U.S.C. §1592进行处罚的限制。报关行如违反IFR规定,将可能面临19 U.S.C. §1592项下(欺诈情形下罚款最高可达货物在美国境内的价值)或19 U.S.C. §1641项下(罚款最高可达3万美元)的行政处罚。[35]
报关行因此面临更高的执法风险,可以预见其将采取更为保守的客户审查策略,并可能提出更高的保证金要求或提高费率。对于中国出海企业而言,如要声明成为美国IOR,报关行将提出更多关于股权、控制、财务与资产的询问与资料索取要求;所提供资料不足时,可能面临拒绝确认为美国IOR、暂停申报或终止合作的后果。
对中国出海企业的影响
中国出海企业对美出口存在多种业务场景,不同场景下的清关安排受IFR的影响程度不尽相同,主要影响集中在报关行更换、报关成本上升以及资料配合义务加重等方面,详见以下表格:
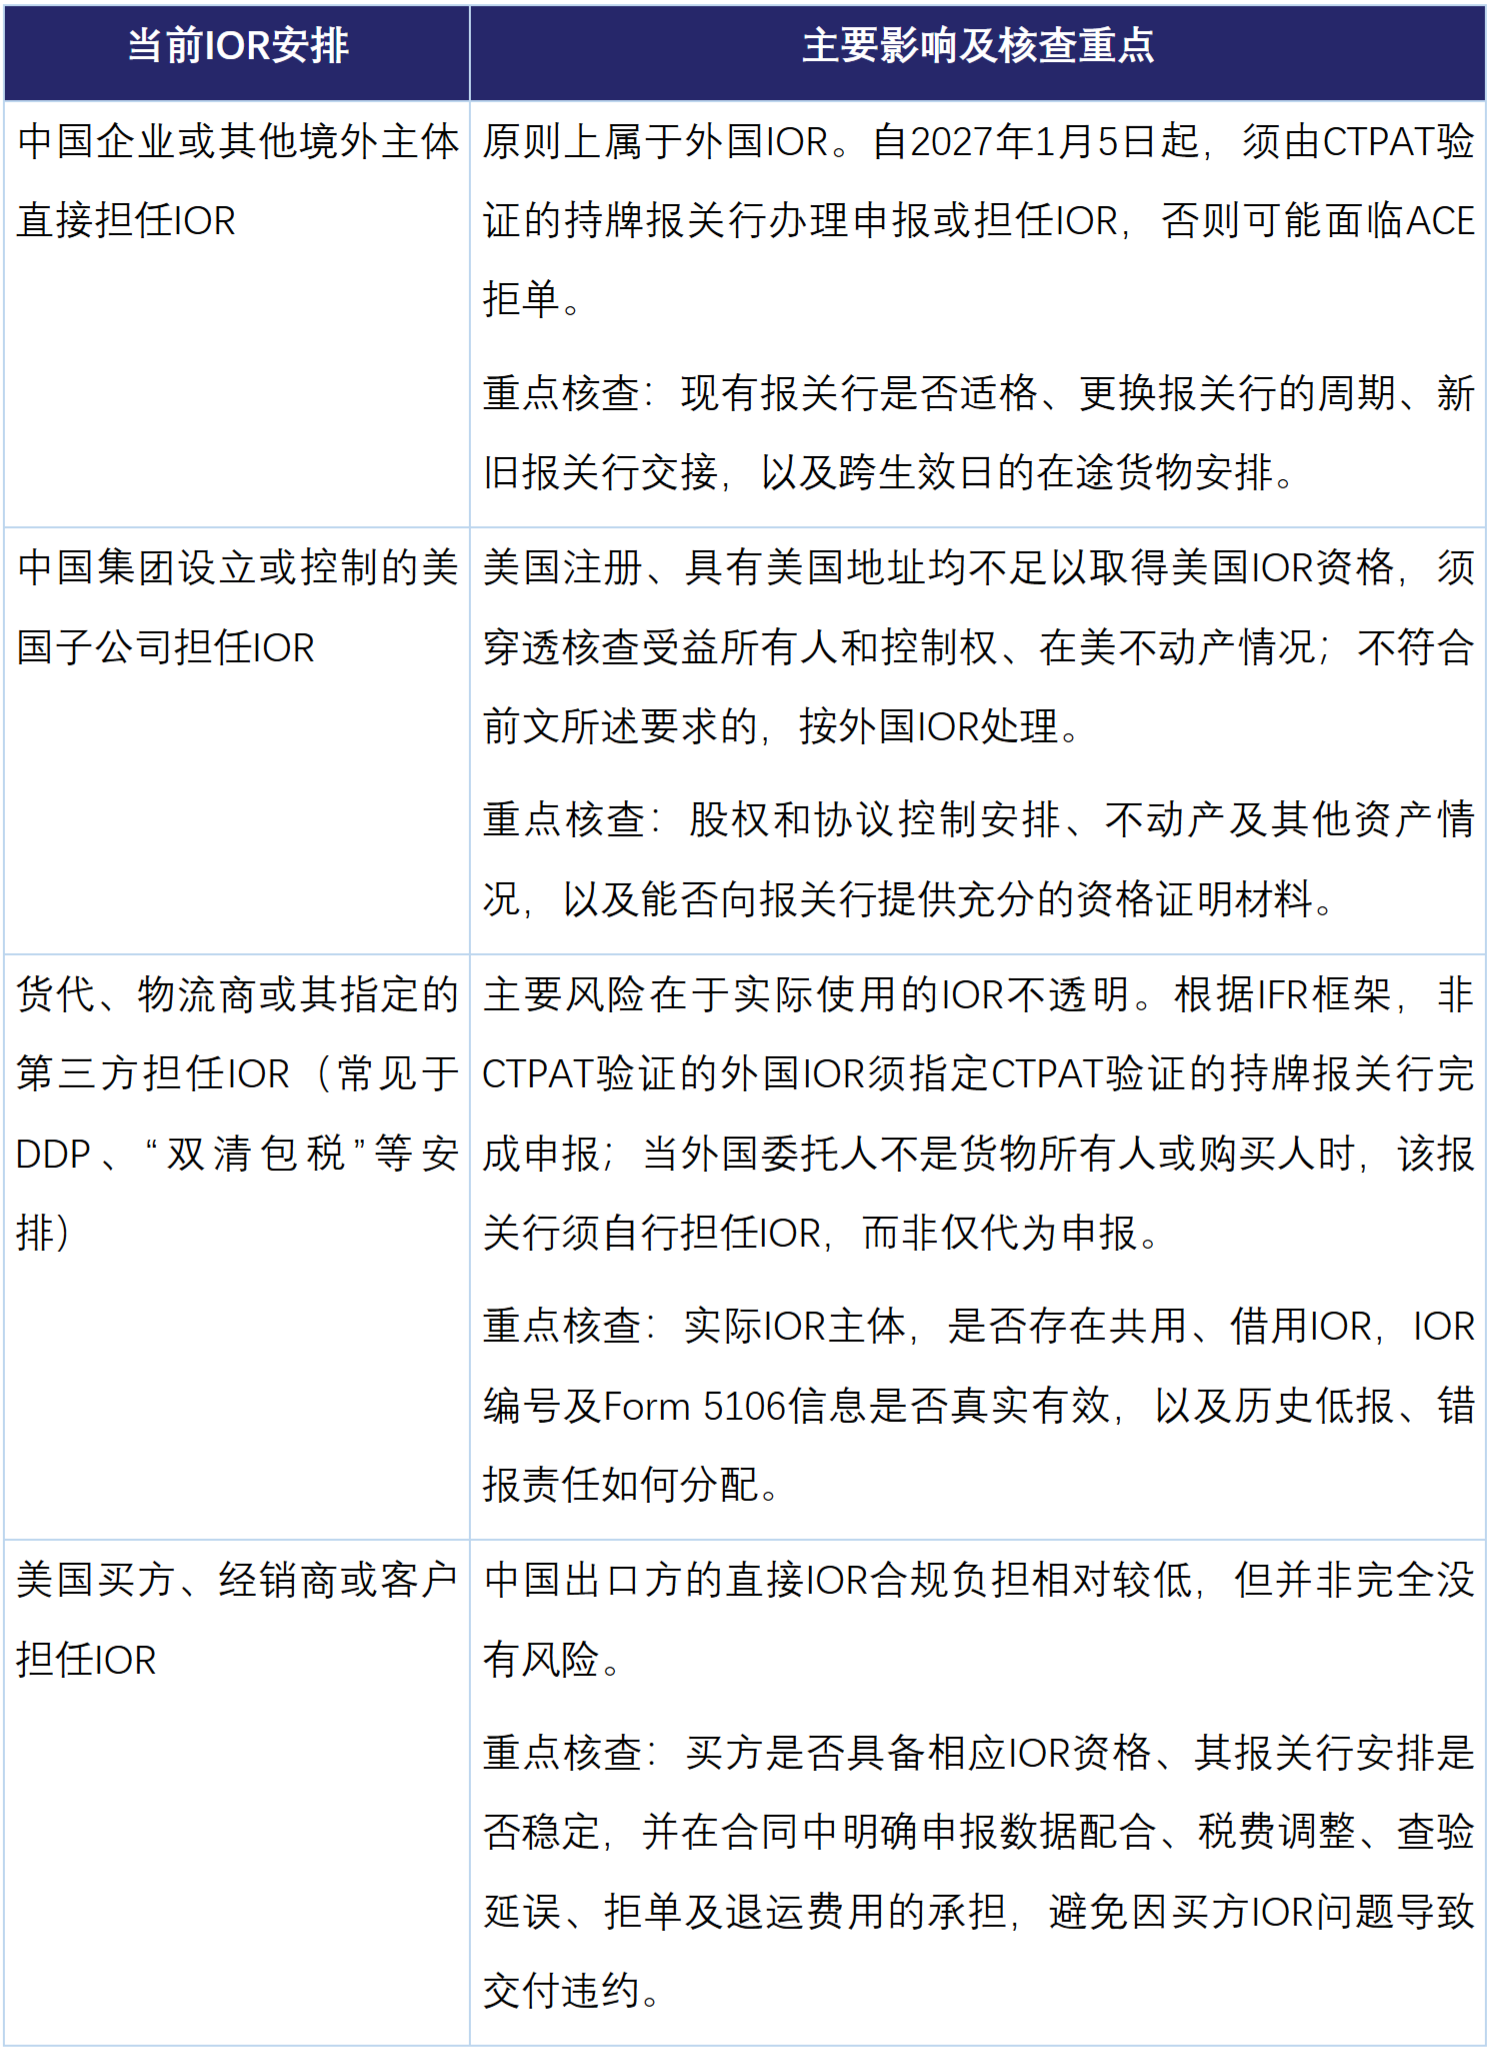
总体而言,IFR的影响并不取决于企业采用DDP、B2B或海外仓等何种业务模式,而取决于谁实际担任IOR、该主体是否具备美国IOR资格,以及外国IOR是否已落实适格申报路径。受影响最直接的,是由中国卖方或中资关联主体主导美国进口清关、相关IOR属于外国IOR且未经CTPAT验证的安排,尤其是依赖美国轻资产子公司、身份不透明的第三方IOR或非CTPAT验证报关行的业务。此类企业不仅需要调整报关资源,还应同步重审股权控制、美国经营实质、历史申报及合同责任。
观察与建议
如果说EO 14411确立了强化进口主体监管的改革方向,IFR则将其中部分要求转化为主体分类、资格核验和外国IOR申报限制等具体规则。对于中国对美出口企业,关键问题在于:谁在进口时担任IOR,该主体属于哪一类IOR,以及现有报关行能否继续承接业务,我们建议企业优先完成以下工作:
1. 全面识别并动态复核IOR主体归类。以具体进口链条为单元,查明申报中实际使用的IOR是否属于美国IOR。拟声明为美国IOR的主体,应准备受益所有人及控制权、相关人员身份、美国经营实质、财务及不动产等支持材料。同时,将股权融资、并购重组、控制权变更、重大资产出售或抵押等列为触发重新评估的事项,避免主体资格变化后仍沿用原有声明。
2. 核验报关行的CTPAT验证状态及持续合作意愿。对需要依赖报关行申报的外国IOR,应确认合作报关行既为美国持牌报关行,又已通过CTPAT验证(validated),而非仅取得CTPAT认证(certified);不符合要求的,应尽早更换或补充适格报关资源。鉴于报关行面临更严格的客户核验义务和更高的处罚风险,其可能提高资料要求、收紧外国IOR客户准入或终止服务,企业应提前确认审查清单、承接意愿、处理能力及备选安排。同时,应确保授权持续有效,并核对CBP Form 5106及相关申报信息真实、准确、完整且及时更新。
3. 持续跟踪后续规则及执法口径。EO 14411第2条所涉提高境内资产与保证金门槛、禁止或限制外国IOR使用非正式申报及连续担保、新增“良好信誉”要求、完善进口商注册信息库与风险分级管理、强化持续审查等改革事项,并未全部由IFR落实,仍有待后续规则、指南或执法措施进一步明确。此外,IFR的评论意见提交截止日为2027年1月5日。企业可结合新规对实际业务的影响,评估是否通过行业协会或美国律师等提交意见。
结语
IFR所推动的,并非单纯的清关规则调整,而是围绕进口主体真实性、经营实质与责任可追溯性展开的制度重构。随着监管从形式登记转向实质核验,IOR合规将不再只是关务环节的成本问题,而会逐步成为企业进入并持续经营美国市场的基础条件。对跨境企业而言,尽早据此审视并完善进口主体、申报路径与责任安排,是降低新规实施冲击、维持对美业务连续性的关键。
方达海关与贸易合规法律服务简介
在出海过程中,企业面临的监管环境日趋复杂,“走出去”合规重要性愈发凸显。方达的优势在于对于企业国际化运营需求的理解,本地专业力量与全球视野的结合,以及与世界各主要法域内的专业律师事务所建立并保持了良好的合作关系。这使方达能够为中国出海企业提供全方位的法律服务,并为其在全球的业务运营保驾护航。
[1]Heightened Requirements for Foreign Importers of Record, 91 Fed. Reg. 69977 (Nov. 6, 2026) (interim final rule) (to be codified at 19 C.F.R. pts. 110, 111, 141, 142, 171); Exec. Order No. 14,411, § 2, 91 Fed. Reg. 35125, 35125–26 (June 3, 2026).
[2]Security and Accountability for Every Port Act of 2006, Pub. L. No. 109-347, 120 Stat. 1884, 1889 (codified at 6 U.S.C. § 961); see 19 C.F.R. § 141.21(b).
[3]19 C.F.R. § 141.21(a)–(b) (2026); see also 91 Fed. Reg. at 70006.
[4]19 C.F.R. § 111.29(a)(2) (verification obligation);id.§ 111.23(b) (five-year retention of verification records).
[5]91 Fed. Reg. at 69986 (Section VII) (delayed compliance is available only for the broker verification requirement under § 111.29).
[6]91 Fed. Reg. at 69980, 69982 (an IOR number may be obtained by filing CBP Form 5106 or by using an EIN; nonresident importers were subject to only a “low threshold”).
[7]Id.at 69980.
[8]Id.at 69980, 69982 (foreign IORs may dissolve and re-register, rendering live entry and discontinuance of immediate delivery ineffective as deterrents); see alsoid.at 69980–81 (revenue rule).
[9]Id.at 69980, 69992 (audits between January 1, 2020 and August 27, 2026: $1.16 billion in lost revenue from foreign IORs, $35.7 million recovered (3.1%); $4.3 billion from U.S. IORs, $654 million recovered (15.2%)).
[10]Id.at 69987 (average unpaid amount per entry summary of $34.08 for non-CTPAT foreign IORs, compared with $1.21 for CTPAT-validated foreign IORs).
[11]19 C.F.R. § 141.21(a); 91 Fed. Reg. at 69978 n.2 (entries for consumption include entries filed upon importation and upon withdrawal from a bonded warehouse or a foreign trade zone); informal entry types 11, 12 and 13,id.at 69983 n.23.
[12]Id.at 69986 (Section VI.G); see also Exec. Order No. 14,411, § 2(b), 91 Fed. Reg. at 35126.
[13]19 C.F.R. §§ 110.1–110.3 (2026).
[14]19 C.F.R. § 110.2(a)(2)(iii)(A).
[15]19 C.F.R. § 110.1 (definition of “beneficial owner,” including the 25% ownership threshold and the enumerated exclusions).
[16]19 C.F.R. § 110.2(a)(2)(iii)(B).
[17]U.S. Customs & Border Prot., Strengthening Customs Enforcement: Frequently Asked Questions (2026), https://www.cbp.gov/trade/strengthening-customs-enforcement (last visited Nov. 12, 2026) (“A ‘significant amount of unencumbered real property in the United States’ is 100% of the IOR’s prior year’s entered value or $20 million, whichever is greater.”).
[18]91 Fed. Reg. at 69981 (“[T]he property can be subject to some encumberment, but the net unencumbered value of the real property must be of a significant amount.”).
[19]19 C.F.R. § 110.3 (2026).
[20]19 C.F.R. § 110.2(b) (listing six non-exhaustive factors, including the entity’s principal place of business, physical presence, physical domestic assets, unencumbered real property, profitability and capitalization, and whether the entity is an instrumentality of a foreign manufacturer that lacks a physical presence in the United States).
[21]19 C.F.R. § 110.2(a)(2)(iii);id. § 141.22(a)(1) (declaration required at the time of filing the entry and the entry summary).
[22]U.S. Customs & Border Prot., Strengthening Customs Enforcement: Frequently Asked Questions (2026) (“Can an Importer of Record’s (IOR) status as a U.S. IOR or Foreign IOR change? Yes. For instance, a change in beneficial ownership could impact whether the IOR meets the criteria of a U.S. IOR. As another example, a change in the amount of the IOR’s unencumbered physical domestic assets or real property holdings could impact whether the IOR meets the criteria of a U.S. IOR.”).
[23]19 C.F.R. § 141.21(b)(1)–(2) (2026).
[24]91 Fed. Reg. at 69995 n.45 (“... a fraction of Canadian IORs, who are the only foreign IORs eligible for CTPAT validation.”); see also U.S. Customs & Border Prot., CTPAT: Importers, https://www.cbp.gov/border-security/ports-entry/cargo-security/ctpat/importers (last visited Nov. 12, 2026) (eligibility limited to active U.S. importers and non-resident Canadian importers).
[25]U.S. Customs & Border Prot., Foreign Importer of Record Interim Final Rule Reference Guide (2026) (noting that ACE may reject entry summaries involving foreign IORs that do not meet the CTPAT validation requirements).
[26]91 Fed. Reg. at 69992 (21% of the 3,100 brokers that filed entry summaries between October 2020 and February 2026 were CTPAT validated; 1% were certified; 78% were not validated).
[27]Id.at 69991, 69998 (32% of foreign IORs, representing 5.4% of all IORs and 2.6% of entry summaries).
[28] U.S. Customs & Border Prot., CTPAT Validated Customs Broker Listing, https://ace-accounts.cbp.gov/s/customs-broker-listing (last visited Nov. 12, 2026).
[29]U.S. Customs & Border Prot., Strengthening Customs Enforcement: Frequently Asked Questions (2026) (three new data elements, including whether the filer is a U.S. IOR, “acting on behalf of,” and the IOR number of the principal on the power of attorney).
[30]19 C.F.R. §§ 142.13(a)(5), 142.25(a)(5) (2026); 19 U.S.C. § 1592.
[31]19 C.F.R. § 111.29(a)(2) (records that may be relied upon include proof of citizenship or lawful permanent residence, articles of incorporation, financial statements and records, purchase documents and ownership documents).
[32]19 C.F.R. § 111.23(b) (“Records related to a verification conducted pursuant to Sec. 111.29(a)(2) must be retained for five years from the date the verification is conducted.”).
[33]U.S. Customs & Border Prot., Foreign Importer of Record Interim Final Rule Reference Guide (2026); U.S. Customs & Border Prot., Strengthening Customs Enforcement: Frequently Asked Questions (2026) (the frequency of re-verification “may vary depending upon the circumstances”).
[34]19 C.F.R. § 141.46 (2026); see also 91 Fed. Reg. at 69984 n.27 (rescinding HQ Ruling 223772 to the extent it dispensed with a power of attorney where the broker acts as importer of record).
[35]19 U.S.C. § 1592(c)(1)–(3); 19 C.F.R. pt. 171 app. B(K); 91 Fed. Reg. at 70007 (CBP may proceed under § 1592 or take other enforcement action, including under 19 U.S.C. § 1641).