引言
2026年8月25日,《反跨境腐败法(草案)》(“草案”)提请十四届全国人大常委会第二十四次会议初次审议,并于8月28日起向社会公开征求意见。作为我国首部专门规制跨境腐败治理的法律草案,全文共六章四十七条,体系化覆盖了总则、执法机制、国际合作、企业廉洁合规义务、法律责任等全维度、全链条治理内容,标志着我国跨境腐败治理向系统化、制度化、专业化方向发展。特别是,草案设专章对跨境经营企业的廉洁合规义务作出了系统性规定,将对企业跨境合规运营产生深远影响。本文将结合草案条文,对草案的核心制度作梳理与解读,供从事跨境经营业务的企业参考。
一、跨境腐败行为
草案第三条对“跨境腐败”进行了定义,形成双向规制的管辖框架,具体包括以下行为类型:
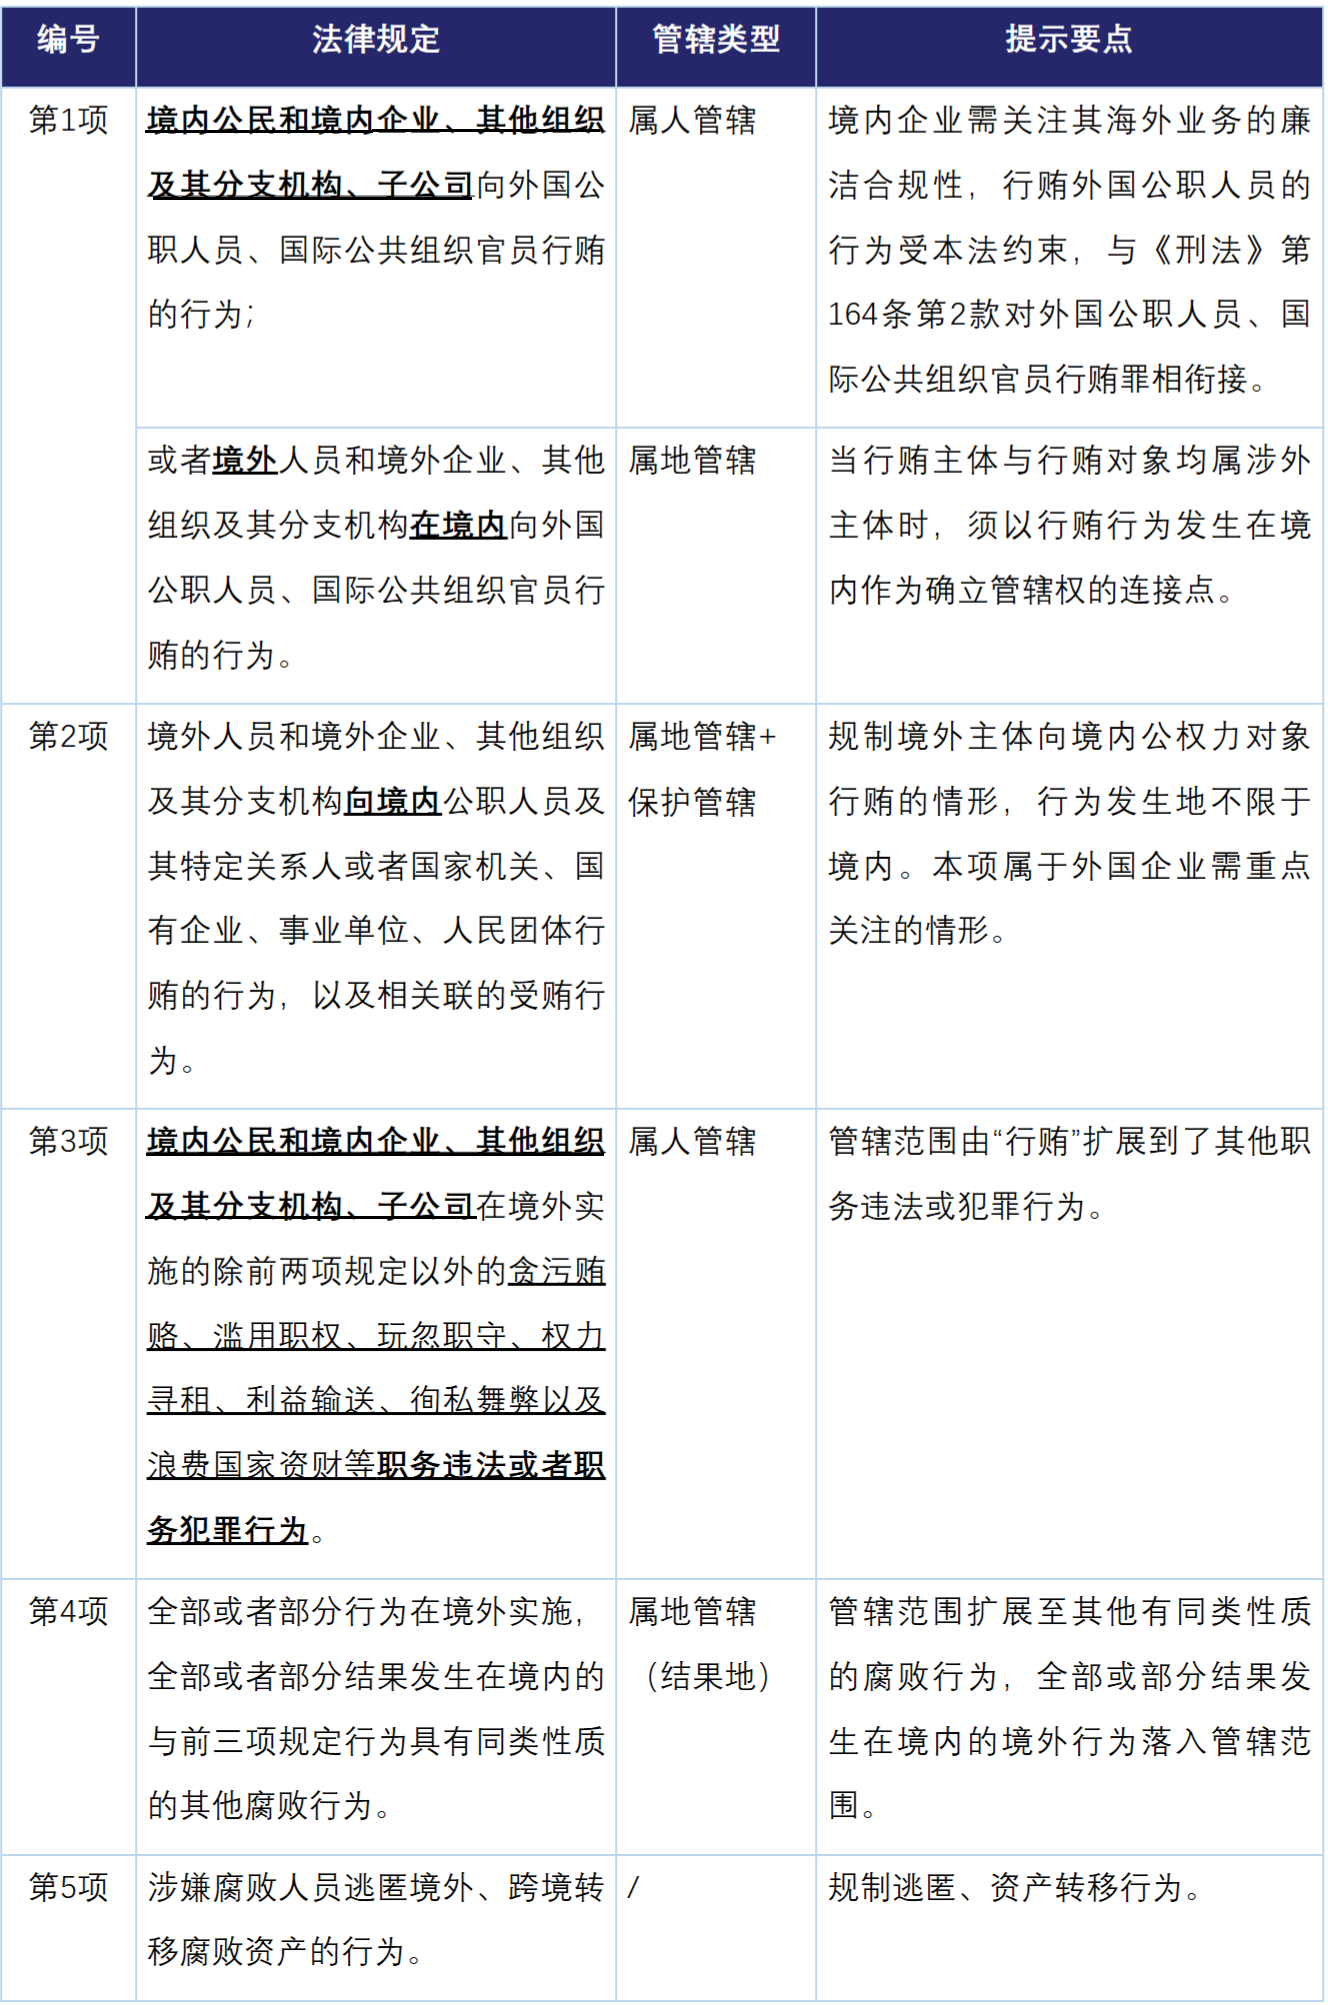
从跨境腐败的定义也可以看出,草案将中国的反腐败体系从“境内反腐”进一步延伸到跨境场景,重点解决腐败行为、人员和资金跨境以后难以发现、调查、追逃和追赃等问题。一方面,这部法律对中国企业“出海”提出了更高的合规要求,中国企业在海外需要更加注重合规经营,加强廉洁合规建设。另一方面,这部法律也对在境外发生、但目标为特定境内对象的腐败行为加强了管辖。
值得关注的是,中国《反不正当竞争法》2025年修订时新增了域外管辖条款,即“在中华人民共和国境外实施本法规定的不正当竞争行为,扰乱境内市场竞争秩序,损害境内经营者或者消费者的合法权益的,依照本法以及有关法律的规定处理”。该规定也是以结果地作为管辖连接点,将在中国境外实施的、符合中国《反不正当竞争法》规定的包括但不限于商业贿赂的违法行为,且具有“扰乱境内市场竞争秩序,损害境内经营者或者消费者的合法权益的”特征的纳入管辖。这与草案规定的上述第四类跨境腐败行为管辖逻辑高度类似。可以预测,跨境商业腐败行为在不远的将来可能触
《反不正当竞争法》《反跨境腐败法》的双重管辖。对企业而言,既是压力,也提供了新的跨境维权工具和机遇。
另外,有境外企业的中国子公司咨询其是否落入草案第三条第一项后段和第二项中的“境外人员、境外企业、其他组织及其分支机构”的范畴,我们倾向于认为不属于此范畴。首先,根据《民法典》和《公司法》等相关规定,境外企业在中国境内设立的分支机构不具有中国法人资格,子公司不属于分支机构之列。[1]其次,境外企业的中国子公司系依据中国法律注册登记的“境内企业”,不是“境外企业”。第三,草案第三条第一项列举规制的境内主体时,同步涵盖分支机构和子公司;第二十九条第二款界定从事跨境经营业务的企业时,明确将“境外企业在境内设立的分支机构、子公司”并列表述,上述条文表述差异表明,立法机关有意区分分支机构和子公司,境外企业的中国子公司不包含在“境外人员、境外企业、其他组织及其分支机构”的范畴内。
尽管如此,境外企业中国子公司的相关腐败行为并非完全不受草案管辖,这是因为:(1)外国企业的中国子公司向外国公职人员、国际公共组织官员行贿的行为属于草案规制的“跨境腐败”;(2)外国企业的中国子公司向境内公职人员及其特定关系人,或者国家机关、国有企业、事业单位、人民团体行贿,若该等行为系境外母公司的授意、经过境外母公司的批准或与境外母公司共同参与,则该等行为同样可能落入草案规制的“跨境腐败”的范畴。我们理解,这也正是草案第四章“廉洁合规”的义务主体明确包括境外企业在境内设立的子公司的原因。
二、执法机制及国际合作
草案第二章建立了以国家监察委员会牵头、多部门协同的跨部门执法机制,第三章规定了案件办理与国际合作程序,为跨境腐败案件的调查取证、追逃追赃提供了系统的程序保障。具体而言:
- 跨部门协同(第八条):国家反跨境腐败工作机制由国家监察委员会牵头,国务院外交、公安、司法、财政、商务、反洗钱行政主管、审计、国有资产监督管理、金融监督管理、证券监督管理、网信等部门按职责分工共同开展工作。
- 要求外国企业配合(第十八条第二款):在办理跨境腐败重大案件过程中,监察机关、公安机关等有关机关按照对等原则,可以依法要求外国企业、其他组织予以配合。由于《国际刑事司法协助法》《数据安全法》等法律明确禁止中国境内的机构、组织和个人在未经有权机关批准的情况下向外国执法、司法机构提供证据材料和相关协助,因此,实践中中国执法机关如何执行“对等原则”,在何种情况下可以要求外国企业和其他组织予以配合,有待进一步澄清。
- 限制出境(第十九条):为防止涉嫌腐败行为的人员逃匿境外,有关机关可依法决定采取限制出境措施,由移民管理机构执行。
- 资产返还与分享合作(第二十五条):对跨境腐败资产,有关机关可依法通过执法司法合作、司法协助、违法所得没收等程序及责令退赔、接收主动上交等措施开展追赃,并可与境外机构开展资产返还与分享合作。
对企业而言,反腐败监管将与资金、税务、审计、金融、出入境等监管领域深度联动。以往分散于财税、审计、反洗钱条线管控的各类合规风险,后续均可能纳入跨境腐败风险体系开展统一识别与综合治理;监管机关亦可能进一步运用大数据、人工智能等信息化手段开展数据综合分析、风险预警和问题发现。
三、阻断与反制机制
第六条 外国国家违反国际法和国际关系基本准则,以反腐败为借口或者不当域外适用其本国法律,对我国进行遏制、打压,或对我国公民、企业、其他组织采取歧视性限制等不当措施,危害我国主权、安全、发展利益的,我国有权依照《中华人民共和国反外国制裁法》等国家有关规定采取反制、阻断等相应措施。
草案第六条从国家层面设置阻断与反制机制,为我国反制外国以“反腐败”为借口实施“长臂管辖”和不当域外适用其本国有关法律提供了明确的法律依据。本条实质上是《反外国制裁法》在跨境腐败领域的具体化和延伸。例如,当外国执法机构仅凭交易货币和金融系统等弱连接点对我国企业和公民实施反腐败调查,或对我国企业和公民施加不当措施时,我国有权依法采取反制和阻断措施。
我国近年来在制定和实施反制和阻断措施方面发展迅速,可对境外调查和执法活动采取的反制和阻断的措施十分多样、灵活。跨国企业未来开展涉及中国的内部调查,无论是自发进行的还是配合欧美执法机关的执法活动,都有必要开展中国《反外国制裁法》下的合规性评估,并在开展调查过程中充分关注中国法下的合规红线。
第二十六条 有关机关根据我国法律,我国缔结或者参加的国际条约、协定,或者按照平等互惠、协商一致原则,处理境外有关机构提出的跨境腐败执法司法合作和司法协助请求。
非经我国有关机关同意,境外机构、组织和个人不得自行或者通过他人在我国境内进行反跨境腐败调查等执法活动,在我国境内的机构、组织和个人不得向境外机构、组织和个人提供证据材料和其他相关协助。违反我国法律规定的,依照国家有关规定采取阻断等相应措施,依法追究法律责任。
草案第二十六条第二款则着眼于具体执法与证据提供层面的境内阻断,与《数据安全法》第三十六条规定一脉相承。根据本条规定,未经我国有关机关同意,境外主体不得自行或通过他人在我国境内进行反跨境腐败调查等执法活动,在我国境内的主体不得向境外主体提供证据材料和相关协助。
事实上,关于外国执法机构向中国境内主体调取证据,相关部门已经出台实施细则。根据国家监察委员会、最高人民法院、最高人民检察院、外交部、公安部、国家安全部、司法部联合发布的《关于实施〈中华人民共和国国际刑事司法协助法〉若干问题的规定(试行)》(司发通〔2024〕31号)相关规定,中国境内的机构、组织和个人收到外国非经国际刑事司法执法合作途径,直接要求其提供证据材料或相关协助的,应当在收到之日起30日内,向工作机制办公室(设在司法部)书面报告有关情况;中国境内的机构、组织和个人为维护自身权益等目的,需要主动向外国提供证据的,应当遵守保守国家秘密、数据安全、个人信息保护等有关法律规定,并向工作机制办公室提交书面申请。
此外,从文义解读的角度看,我们理解此条仅针对执法活动,而不包含企业自行开展的反腐败内部调查。但是,对于跨国企业而言,反腐败内部调查过程中的跨境数据提供仍然是一个需要高度关注且极具现实意义的问题。这是因为,内部调查可能是基于外国政府机关的询问和调查而开展的;或者虽是企业自行发起的,但在调查过程中可能保持与外国政府机关的沟通;或是在调查结束后,企业有可能选择主动向外国政府机关报告并披露调查发现。在这种情况下,企业自发调查工作是否落入上述限制,可能不是一个非黑即白的判断,而需要企业结合事实进行审慎评估。跨境内部调查往往有赖于境内员工在收集信息和证据、安排访谈等方面密切配合,对于参与支持上述调查活动但却身处中国境内的员工来说,则更加需要审慎评估如何平衡美欧与中国之间冲突日渐明确的法律要求。
四、跨境经营企业的廉洁合规义务
草案第四章是跨境经营企业需重点关注的核心章节,其首次以专门立法的形式,系统规定从事跨境经营业务企业的廉洁合规义务,且明确了未履行义务的法律责任。具体而言:
- “从事跨境经营业务的企业”定义(第二十九条):在境外设立分支机构、子公司或者进行投资活动的境内企业,以及境外企业在境内设立的分支机构、子公司,均需履行本章规定的廉洁合规义务。相比本法第三条列举的构成跨境腐败行为的主体,本条要求履行廉洁合规义务的企业范围更广,还包括境外企业在境内设立的子公司。
- 建立廉洁合规管理体系(第三十条):从事跨境经营业务的企业应根据企业规模、业务范围、营业收入等制定廉洁合规管理制度,及时调查和处理违规行为,将廉洁合规管理贯穿决策、执行、监督全过程,应当合理设置廉洁合规管理部门或者人员,可针对境外分支机构、子公司单独制定合规制度,按需派驻合规专员并配套履职规范。
- 风险识别处置及移送(第三十一条):从事跨境经营业务的企业应当开展跨境经营业务廉洁风险识别评估,完善内部举报机制,对发现的廉洁风险及时预警、妥善处置,有针对性地采取监测、改进措施。发现涉嫌跨境腐败问题的,依法向监察机关、公安机关等有关机关举报、报案。国有企业需全方位强化境外人员、资金、项目监督管理。
- 实务层面,部分企业,特别是跨国企业,出于境外合规、商业及声誉风险等考量,倾向仅对腐败案件作内部处置,不主动向主管机关报送涉案线索。本条若最终生效,可能将影响企业对于涉腐案件的处置模式。但草案尚未明确举报和报案启动标准、报送流程、时限等实操细则,需持续跟踪立法修订与配套规则出台情况。
- 财务会计管控(第三十二条):从事跨境经营业务的企业应依法建立健全财务、会计制度,保证跨境经营的会计凭证、会计账簿、财务会计报告等会计资料真实、完整,不得利用财务会计手段实施、掩饰、隐瞒跨境腐败行为。从事跨境经营业务的境内企业须强化对跨境经营业务部门、境外分支机构及子公司的财会管控。
- 第三方合规管控(第三十三条):从事跨境经营业务的企业应对聘用的第三方机构或个人开展尽职调查、监督管理,要求其严格遵守本企业廉洁合规行为准则,不得利用第三方实施跨境腐败行为。境内企业还应要求其境外分支机构、子公司执行该企业关于第三方的监督管理制度。
- 本条将“第三方合规管控”从企业内控的最佳实践上升为法定义务,直接回应了跨境经营中高发的间接行贿风险。在跨境项目中,最容易隐藏利益输送的环节往往不是企业或其员工直接付款,而是通过本地经销商、代理商、政府关系顾问等实践中常见的第三方主体完成,这也正是境外反腐败执法长期将“第三方行贿”作为监管重点的原因。
- 员工廉洁合规培训(第三十四条):从事跨境经营业务的企业应当加强对员工的廉洁教育,境内企业需建设廉洁文化,对其跨境经营业务部门和境外分支机构、子公司员工开展廉洁合规培训,确保员工知悉并遵守廉洁合规制度与风控要求。
五、法律责任
草案的一大亮点是对企业未履行廉洁合规义务设定了明确的法律责任。现行《中央企业合规管理办法》(国资委令第42号)、《企业境外廉洁合规工作指引》(商合函〔2025〕189号)等法律法规均规定了相关廉洁合规义务,但违反该等义务缺乏明确的法律责任。草案第四十五条明确规定,从事跨境经营业务的企业不履行本法规定的廉洁合规义务的,由有关主管部门责令限期改正;拒不改正的,可以责令暂停相关业务、停业整顿或者吊销相关业务许可证。上述行为同时违反其他法律法规规定的,依法追究法律责任。据此,企业履行廉洁合规义务不再仅是软性的合规倡导,违反廉洁合规义务也并非仅是针对相关责任人员的违纪、违法处置,而是对企业有明确的法律后果,包括停业整顿、吊销相关业务许可证等重大行政处罚。值得注意的是,第四十五条针对的是企业未履行廉洁合规义务本身,并不以企业已经实施跨境腐败行为为前提。
除第四十五条新设未履行廉洁合规义务的行政责任外,草案通过援引现有法律,构建了刑事责任、行政责任、公职人员违纪处分、民事责任、信用记录与从业限制的法律责任体系。企业发生跨境腐败违法违规行为时,不仅企业本身将被追责,对其直接负责的主管人员和其他直接责任人员亦需承担法律责任。
结语
草案已经完成全国人大常委会第一次审议,我们预计草案在完成三次审议后有望于2027年正式公布。本文分析目前基于草案条文,最终内容应以正式颁布并施行的法律为准。跨境经营企业宜对立法动态保持密切关注,评估现有合规体系与法定要求之间的差距,尽早完善廉洁合规制度、财务会计管理、第三方管控及员工廉洁教育等机制,从被动应对转向主动合规。
[1] 《民法典》第74条:法人可以依法设立分支机构。法律、行政法规规定分支机构应当登记的,依照其规定。
分支机构以自己的名义从事民事活动,产生的民事责任由法人承担;也可以先以该分支机构管理的财产承担,不足以承担的,由法人承担。
《公司法》第247条:外国公司在中华人民共和国境内设立的分支机构不具有中国法人资格。
外国公司对其分支机构在中华人民共和国境内进行经营活动承担民事责任。